VayXanh là gì?
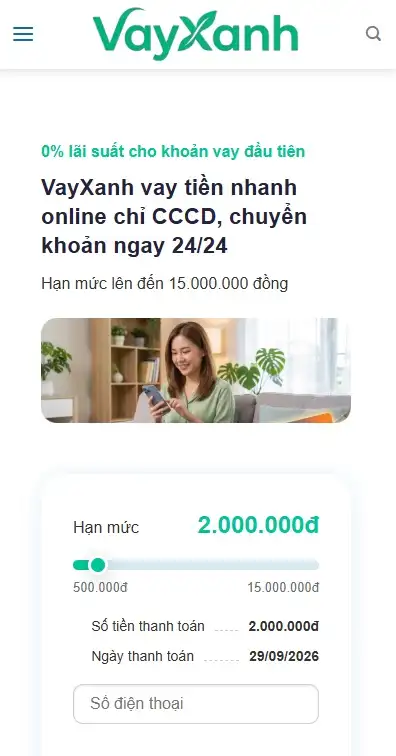
VayXanh là thương hiệu của công ty TC VIETT CREDIT & vận hành website vayxanhvn.com. Nền tảng cung cấp các gói vay cho người cần khoản vay ngắn hạn với tổ chức tín dụng và ngân hàng được cấp phép. Khách gửi hồ sơ trên trang, hệ thống cung cấp các gói vay. VayXanh nhận thông tin, thẩm định, chốt hạn mức và chuyển tiền thuộc về tổ chức cho vay liên kết.
Ai vận hành và chi tiết về tổ chức?
TC VIETT CREDIT là công ty phát triển với thông tin giấy ĐKKD 1102123411, cấp ngày 06/10/2025 hoạt động với tư cách fintech hàng đấu Việt Nam cung cấp các gói vay với nhiều hạn mức đến 15.000.000 đồng.
Số liệu trên trang chủ chỉ là mức tham chiếu. Hợp đồng do đối tác phát hành mới là căn cứ phải trả. Văn phòng đặt tại 23 Ấp 2, Xã Mỹ Hạnh, Tỉnh Tây Ninh, Việt Nam. Email info@vayxanhvn.com. Hotline 0775 227 503, mở cửa từ thứ Hai đến thứ Sáu, 07:30 đến 18:00.
VayXanh cho vay bao nhiêu tiền?
Số tiền trên thanh trượt chưa phải số chắc chắn về tài khoản. Đối tác còn xem CCCD, độ tuổi, thu nhập và lịch sử trả nợ.
| Hạn mức | 500.000 – 15.000.000 đồng |
|---|
| Kỳ hạn | 91 – 120 ngày |
|---|
| Lãi suất | 20% – 40%/năm, được ghi rõ trước khi khách đồng ý |
|---|
| Giải ngân | Khoảng vài phút sau khi hồ sơ được duyệt, tiền về tài khoản ngân hàng đã đăng ký |
|---|
Mốc 15 phút tính từ lúc đối tác chấp thuận, không tính từ lúc vừa bấm Đăng ký. Tài khoản nhận tiền nên chính chủ, trùng tên trên CCCD. Ví dụ minh họa: Khoản đầu 1.000.000 đồng, tất toán đủ trong 14 ngày, được 0% lãi và 0 đồng phí dịch vụ, hoàn trả đúng 1.000.000 đồng. Khoản sau, ví dụ 5.000.000 đồng trong 90 ngày, lãi và phí dịch vụ 800.000 đồng mỗi tháng, tổng minh họa 7.400.000 đồng gồm gốc và 2.400.000 đồng chi phí.
Điều kiện vay là gì?
Khoản vay theo hướng tín chấp, không cần thế chấp nhà hoặc xe. CCCD phải còn hiệu lực, họ tên và số giấy tờ lúc khai phải khớp với thẻ. Giấy tờ hết hạn hoặc thông tin lệch là lý do từ chối hay gặp. Độ tuổi từ 22 đến 65, thu nhập từ 5 triệu đồng mỗi tháng. Bước đầu không bắt nộp bảng lương dày, nhưng đối tác vẫn xem khả năng trả kỳ tới.
Hồ sơ nợ xấu vẫn được nhận. Thẩm định thường lâu hơn, hạn mức khởi điểm thấp hơn và điều kiện chặt hơn. Nên tất toán khoản đang trễ ở nơi khác trước khi gửi đơn mới.
Cách đăng ký khoản vay dễ dàng
Đăng ký trên điện thoại hoặc máy tính, không cần đến quầy. Ở trang chủ, khách chọn số tiền từ 500.000 đến 15.000.000 đồng, nhập số điện thoại chính chủ rồi bấm Đăng ký. Trang đơn hỏi thêm họ tên và email. Họ tên viết đủ dấu, trùng CCCD. Email phải là hộp thư khách còn mở được. Nên đọc lại trước khi gửi.
Thông tin sau đó chuyển tới đối tác để thẩm định. Khách nên nghe máy trong lúc chờ và gửi ảnh CCCD rõ nếu được hỏi thêm. Khi được duyệt, khách đọc hợp đồng điện tử, xác nhận rồi nhận tiền vào tài khoản đã đăng ký. Khi bị từ chối, nguyên nhân thường là giấy tờ không khớp, điểm tín dụng thấp hoặc thu nhập chưa đủ sức trả.
Ưu điểm của VayXanh là gì?
Đơn nộp trên điện thoại. Giấy tờ trọng tâm ở bước đầu là CCCD còn hạn, phù hợp khoản nhỏ để xoay tiền sinh hoạt hoặc đóng hóa đơn. Hồ sơ được tiếp nhận sớm. Một phần phân loại dùng AI để đọc dữ liệu đã khai và góp phần báo kết quả nhanh sau khi thông tin đã đủ. AI chỉ hỗ trợ sàng lọc. Quyết định cho vay, hạn mức và lãi suất vẫn thuộc về tổ chức tín dụng liên kết.
Đăng ký có tốn phí không?
VayXanh công bố không có phí ẩn. Lãi suất phải được ghi rõ trước khi khách đồng ý, và không cộng thêm khoản nào ngoài hợp đồng sau khi tiền đã về tài khoản. Không có phí ẩn không có nghĩa mọi khoản đều miễn lãi. Chỉ khoản đầu 1.000.000 đồng, kỳ hạn 91 ngày, được lãi suất 0% và không thu phí dịch vụ. Tổng số tiền hoàn trả là 1.000.000 đồng.
Từ khoản sau, chi phí tính theo lãi suất 20–40%/năm và kỳ hạn 91–120 ngày. Ví dụ gói 5.000.000 đồng trong 120 ngày, lãi suất 40%/năm: tiền lãi = 5.000.000 × 40% / 365 × 120 = 657.534 đồng. Tổng phải trả là 5.657.534 đồng. Trễ hạn bị tính thêm phí phạt theo ngày và có thể bị ghi nhận tín dụng.
Thanh toán khoản vay VayXanh qua đâu?
Có hai cách trả, khách hàng sẽ cần nhập đúng số tiền kỳ đó và đúng người nhận trong hợp đồng. Cách thứ nhất là ví MoMo, hoặc ví điện tử khác nếu đối tác có mở. Khách mở ví, nhập mã hợp đồng, kiểm tra số tiền và tên đơn vị nhận rồi mới xác nhận. Chuyển vào tài khoản cá nhân không có trong hợp đồng thì rất khó được ghi là đã trả nợ.
Cách thứ hai là chuyển khoản ngân hàng, trên ứng dụng hoặc tại quầy, kể cả cuối tuần. Nội dung chuyển khoản ghi đúng mã hợp đồng hoặc đúng cú pháp đối tác đã gửi. Thiếu mã, hồ sơ có thể chưa được gạch nợ dù tiền đã rời tài khoản.